Sélectionner Une Page
Dividendes vs salaire : comment se rémunérer en tant que médecin en société ?

Dividendes vs salaire : comment se rémunérer en tant que médecin en société ?

En tant que médecin exerçant en société, votre rémunération est un sujet clé qui impacte à la fois votre revenu disponible et la santé financière de votre entreprise. Dividendes ou salaire ? La réponse dépend de plusieurs facteurs : votre situation personnelle, vos objectifs financiers, et la stratégie fiscale de votre société.

Voici un guide pas à pas pour vous aider à faire le meilleur choix, sans stress ni erreur.

Étape 1 : Comprendre les deux options de rémunération
un revenu disponible immédiatement

Le salaire est une rémunération versée en contrepartie de votre travail. Il est soumis à l’impôt des personnes physiques (IPP) et aux cotisations sociales (environ 20% de votre revenu net plafonné à environ 110 000 €). 

Avantages : 

  • Revenus stables et prévisibles. 
  • Cotisations sociales ouvrant des droits (pension, soins de santé, allocations familiales, droits passerelles).

Inconvénients : 

    • Coût élevé pour la société (salaire brut = salaire net + précompte professionnel + cotisations sociales). 
    • Imposition élevée sur le revenu du dirigeant. 

      une rémunération après impôt

      'Un dividende est un versement fait par une entreprise d'une partie de ses bénéfices à ses actionnaires.'

      Avantages : 

      • Moins coûteux pour la société (pas de cotisations sociales). 
      • Taux d’imposition global souvent inférieur à celui du salaire (surtout pour les hauts revenus). 
      • Flexibilité : vous pouvez choisir quand et combien distribuer. 

      Inconvénients : 

      • Pas de droits sociaux associés (pas de pension, chômage, etc.). 
      • Imposition à 30 % (mais possibilité de réduire ce taux avec des optimisations fiscales). 

      Étape 2 : Comparer les coûts et les revenus nets
      Pour comparer efficacement salaire et dividendes, il faut calculer le revenu net disponible après impôts et cotisations. Voici un tableau comparatif pour un revenu brut de 100 000 € au-delà d’une rémunération de dirigeant de 20 000 € (chiffres indicatifs pour 2026) : 

        Rémunération  Dividendes 
      Coût pour la société  100 000 €  100 000 € 
      Cotisations sociales  20 000 €  / 
      Impôts Des personnes physiques  40 000 €  / 
      Impôt des sociétés (25%)  /  25 000 €* 
      Précompte mobilier (30%)  /  22 500 €** 
      Revenu net pour vous  40 000 €  52 500 € 


      *Le taux calculé est le taux normal de l’impôt des sociétés. Le résultat final peut être amélioré si la société a droit au taux réduit (20%).  

      **Le taux calculé est le taux générique des dividendes. Le résultat peut être amélioré si la réserve de liquidation ou le régime vvpr bis est appliqué auquel cas le taux du précompte mobilier s’élève à 18%. Le taux réduit peut être obtenu après un délai d’attente de 3 ans.  

      Conseil

      • Pour les petits revenus (moins de 50 000 € brut/an), le salaire est souvent plus avantageux. 
      • Pour les revenus élevés (plus de 50 000 € brut/an), les dividendes peuvent être plus intéressants fiscalement. 
      • Une combinaison des deux (salaire modéré + dividendes) est souvent la solution optimale. 
      Étape 3 : Optimiser votre rémunération par une combinaison entre salaire et dividendes

      La plupart des médecins en société optent pour un mix des deux pour profiter des avantages de chaque option. Voici comment procéder

      Evaluez le besoin net dont vous avez besoin

      Calculez toutes les dépenses auxquelles vous devez faire face et qui ne peuvent pas être supportées par la société : le crédit hypothécaire, vos prêts privés, les frais de votre immeuble privé, vos dépenses de ménage, le coût de vos vacances, les frais relatifs aux études de vos enfants, etc.

      Vérifiez si le taux réduit à l’impôt des sociétés est intéressant

      Pour que votre société puisse revendiquer le taux réduit à l’impôt des sociétés, une des conditions est que son dirigeant doit avoir une rémunération minimale. Sans entrer dans les détails, en 2026, cette rémunération s’élève à 51 000 € ou au minimum, le montant de la base imposable de la société. En outre, les avantages de toute nature ne peuvent pas dépasser 20% du montant total de la rémunération.

      Il est donc très important de vérifier à ce niveau s’il est plus intéressant de diminuer la rémunération en payant le taux normal de l’impôt des sociétés ou d’avoir une rémunération qui permet de revendiquer le taux réduit à l’impôt des sociétés. C’est une question qui doit être résolue au cas par cas en tenant compte de la situation.

      Utilisez les avantages fiscaux

      Le revenu de dirigeant (rémunération) peut être sensiblement amélioré par l’octroi d’avantages de toute nature imposés forfaitairement, de remboursements de frais non imposables dans votre chef mais déductibles dans le chef de la société et de plans d’options sur actions présentant une fiscalité avantageuse. Cela permet d’augmenter le revenu net tout en diminuant l'imposition sur le revenu.

      Evaluez la composante des dividendes nécessaires pour recevoir le revenu net correspondant à vos besoins réels. 

      Etant donné que le taux réduit de précompte mobilier ne peut être atteint qu’après une période de 3 ans. Veillez à ne distribuer que le montant correspondant à vos besoins les premières années après la constitution. Les bénéfices restants de la société doivent y rester pendant un délai de 3 ans car ce n’est qu’après cette période que vous pourrez revendiquer le taux réduit au précompte mobilier de 18%.

      Ne négligez pas la constitution d’un plan de pension

      Pension complémentaire : en tant que dirigeant, vous pouvez cotiser à un assurance pension pour réduire la base imposable de la société.

      Étape 4 : Soyez attentifs aux besoins de votre société avant de distribuer des dividendes.
      Pour distribuer des dividendes votre société ne peut pas présenter de fond propre négatif après les avoir distribués.

      S'il s'avère qu'après avoir distribué les dividendes, elle serait dans l'impossibilité de faire face aux dettes dans les 12 mois à venir.

      Étape 5 : Faire appel à un expert-comptable

      Pour optimiser votre rémunération, il est fortement recommandé de consulter un expert-comptable spécialisé en fiscalité. Il pourra :

      • Calculer le mix optimal salaire/dividendes pour votre situation.
      • Vous aider à justifier votre rémunération auprès du fisc.
      • Vous conseiller sur les optimisations fiscales (pension complémentaire, réductions d’impôts, etc.).

      Notre bureau se charge de ces calculs et optimisations en votre nom.

      Contactez-nous pour une analyse personnalisée !

      Libérez votre talent grâce à notre accompagnement

      ★★★★★ 4.9 | 36 avis Google
      TVA des assujettis mixtes et partiels

      TVA des assujettis mixtes et partiels

      Le droit à déduction de la TVA

      Le droit à déduction appartient exclusivement à l’assujetti qui réalise des opérations ouvrant droit à déduction au sens de l’article 45, § 1er CTVA.

      Principalement, il s’agit d’opérations taxées.

      Au niveau du fond, il faut soit un lien direct et immédiat entre la dépense en amont et l’opération taxée en aval, soit un lien avec l’ensemble de l’activité économique en ce qui concerne les frais généraux.

      Au niveau de la forme, il faut en principe disposer d’une facture régulière, mais des exigences formelles excessives ne peuvent pas priver l’assujetti de son droit à déduction.

      La TVA sur certaines dépenses ne peut pas être déduite en partie ou totalement. Par exemple, la TVA sur les frais de réception n’est pas déductible et celle sur les véhicules destinés au transport par route de personnes et/ou de marchandises est, sauf les exceptions prévues par la loi, limitée à 50 %.

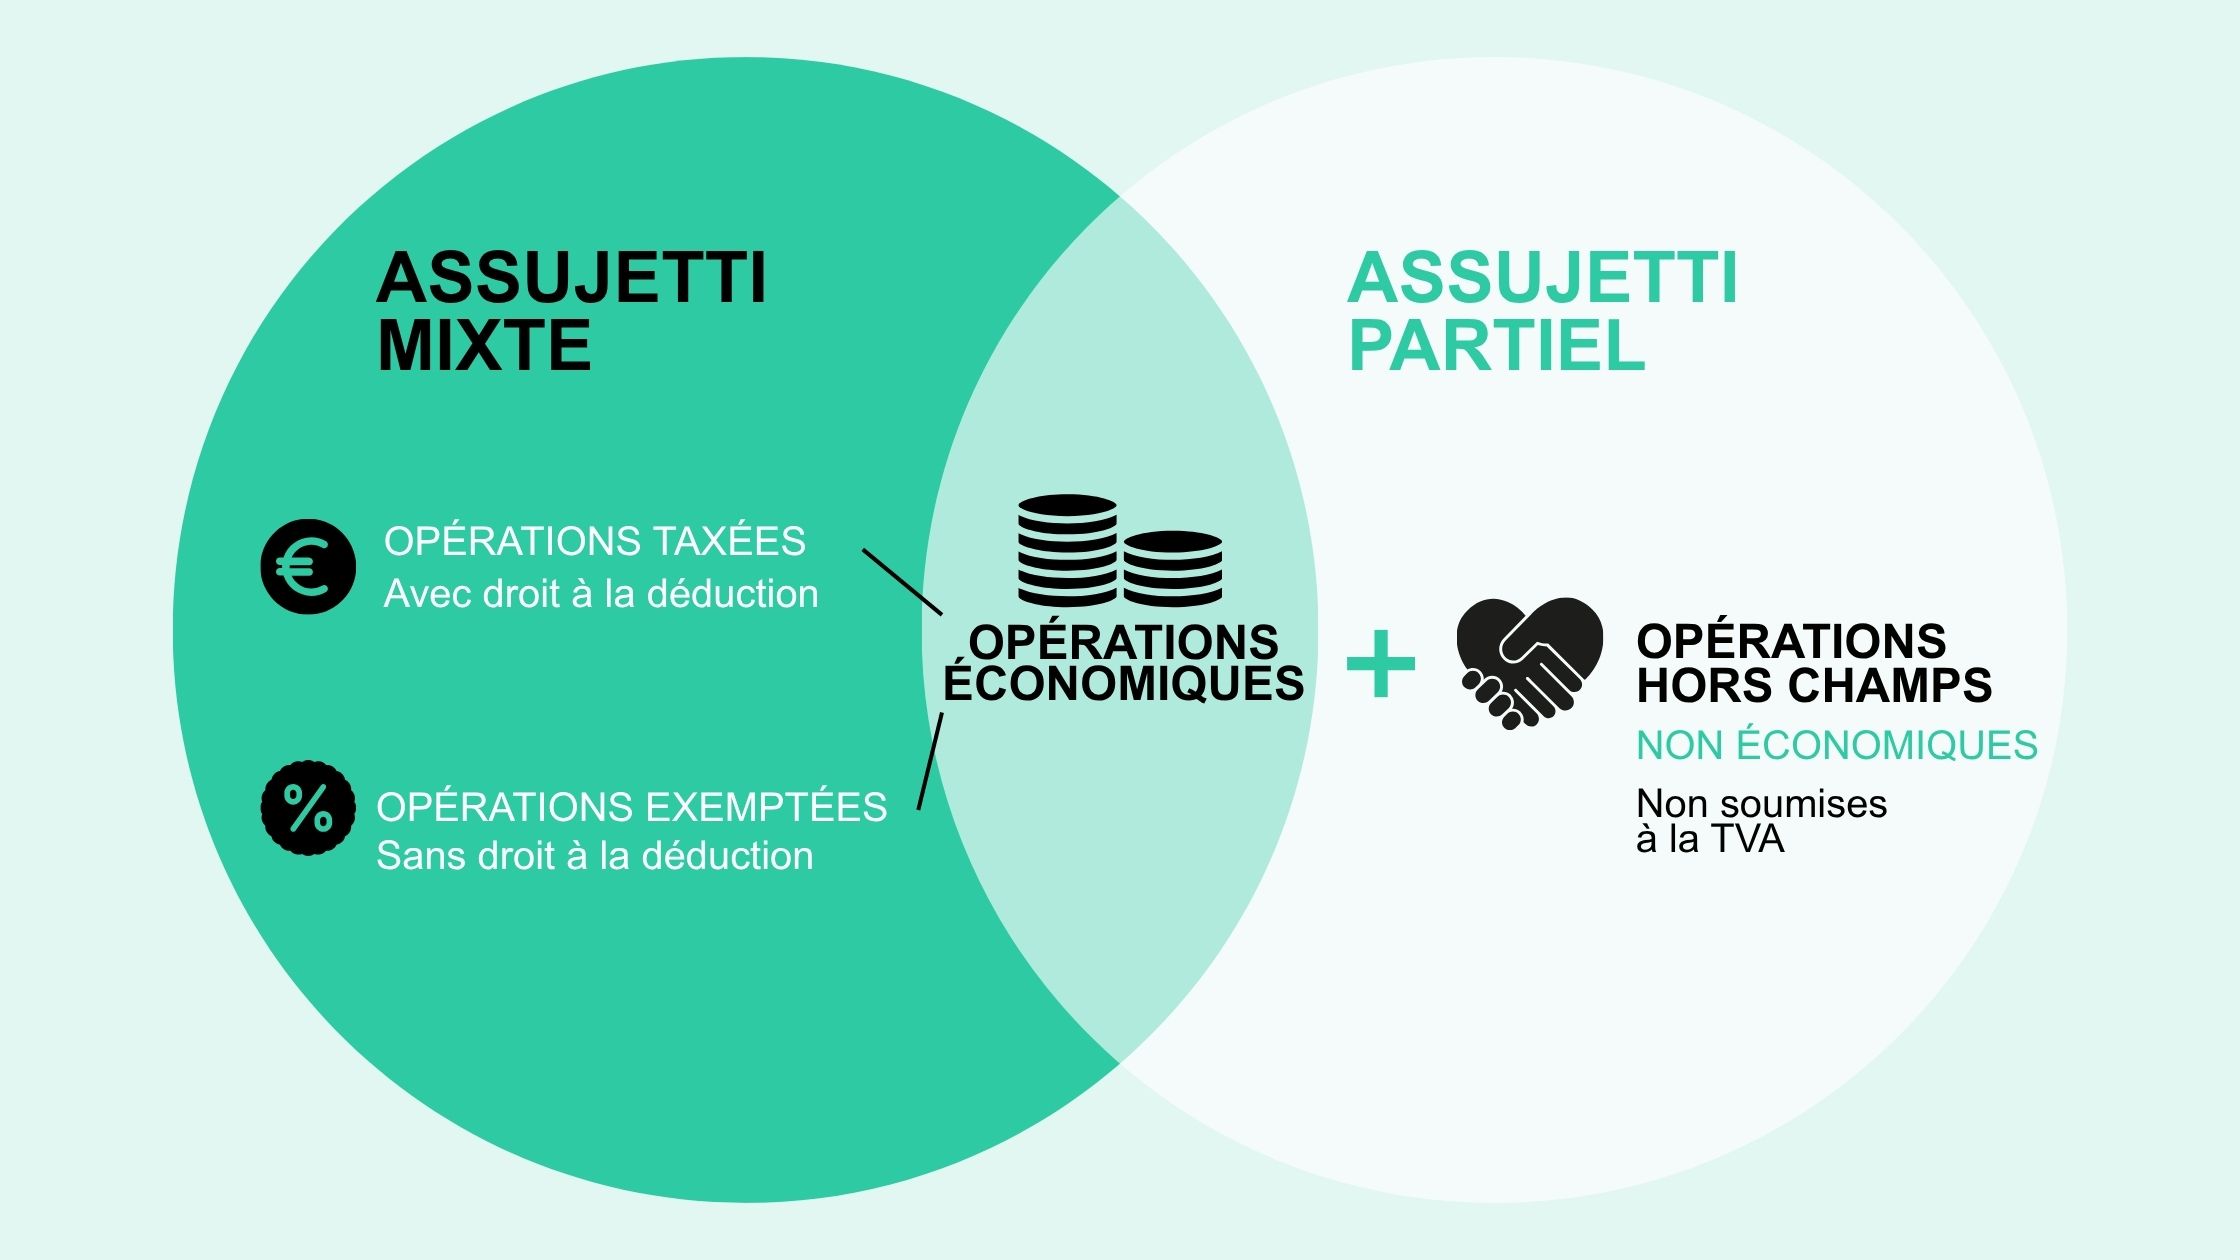
      L’assujetti mixte et l’assujetti partiel

      Assujettis

      Un assujetti peut également réaliser des opérations exemptées en vertu de l’article 44 du CTVA ou des opérations qui ne rentrent pas dans le champ de la TVA.

      Les opérations exemptées se répartissent en certaines opérations de vente ou de location immobilières, en certaines opérations bancaires ou de crédit et, enfin, en des opérations jugées d’intérêt particulièrement important qui regroupent des activités médicales et paramédicales, sociales, culturelles ou pédagogiques, philosophiques ou religieuses. L’assujetti mixte est donc un assujetti qui n’effectue que des opérations économiques au sens du Code de la TVA.

      Les opérations « hors champ » sont des opérations réalisées, par exemple, par des personnes qui n’ont pas la qualité d’assujetti ou des opérations gratuites réalisées par des assujettis ou encore les opérations réalisées par l’État, les régions, les communautés, les provinces, les agglomérations, les communes et les établissements publics pour les activités qu’ils exercent en tant qu’autorité publique (par exemple, la délivrance d’une carte d’identité).

      Un assujetti partiel est donc un assujetti qui effectue des opérations économiques au sens de la TVA et des opérations non économiques car hors du champ de la TVA.

      déduction de la TVA des opérations réalisées par les assujettis mixtes

      Le principe de base est l’utilisation de ce qui est appelé un prorata général calculé selon la règle déterminée à l’article 46 du CTVA : au numérateur est repris le montant total des opérations décrites à l’article 45 du CTVA qui permettent la déduction et, au dénominateur, le montant total des opérations effectuées.

      Les entreprises effectuant des opérations financières et immobilières accessoires pour la gestion de leur patrimoine ne doivent pas reprendre le montant de ces opérations au dénominateur. Elles doivent toutefois exclure de la TVA déductible la taxe relative aux biens et services utilisés pour la réalisation de ces opérations (exemple : les frais d’entretien et de réparation des immeubles donnés en location en exemption de TVA).

      L’assujetti mixte peut également opter pour la déduction de la TVA selon l’affectation réelle des biens et des services [1].

      Dans cette configuration, l’assujetti pourra déduire totalement la TVA sur les biens et services destinés essentiellement à l’activité permettant la déduction, ne déduira aucune TVA sur les biens et services utilisés pour l’activité exemptée et déduira partiellement la TVA sur les biens et les services utilisés à la fois pour les activités permettant la déduction et les activités exemptées.

      Pour ces biens et services utilisés à la fois pour des opérations exemptées et pour des opérations permettant la déduction, l’assujetti pourra utiliser un ou des proratas spéciaux établis sur des critères objectifs comme l’unité de temps, la surface utilisée, le nombre de pièces réalisées, mais il pourra également utiliser un prorata équivalent au prorata général.

      Enfin, afin d’assurer le principe de neutralité, lorsque l’administration constate que l’utilisation du prorata général conduit à une déduction disproportionnée de la TVA, elle peut imposer l’application de l’affectation réelle [2].

      déduction de la TVA des opérations réalisées par les assujettis partiels

      Un assujetti partiel ne peut pas déduire la TVA en utilisant un prorata général car l’article 46 du CTVA ne s’applique qu’à l’assujetti qui effectue des opérations dans l’exercice de son activité économique, entendue au sens de la TVA.

      En d’autres termes, l’article 46 du CTVA ne peut s’appliquer que pour des opérations permettant la déduction de la TVA et d’autres opérations dans le champ de la TVA, mais qui n’en permettent pas la déduction.

      Pour un assujetti partiel, c’est exclusivement l’article 45 du CTVA qui peut s’appliquer.

      La première opération consiste à exclure la TVA sur les biens et services affectés exclusivement aux opérations hors champ.

      Il peut ensuite évidemment déduire intégralement la TVA sur les biens et services qui ne sont relatifs qu’aux opérations permettant la déduction.

      Ensuite, l’assujetti peut déduire la TVA sur les biens et services utilisés à la fois pour des opérations hors champ et des opérations permettant la déduction, mais seulement dans la mesure où les frais sont imputables à l’activité économique, comme le prescrit l’article 45 du CTVA. Il est donc nécessaire d’utiliser des clés de répartition.

      L’assujetti peut utiliser comme méthode de calcul de la TVA déductible un prorata général par analogie à l’article 46, § 1er, à la condition que l’administration ne s’y oppose pas, mais, en principe, il devra utiliser des proratas spéciaux permettant la plus juste déduction de la TVA en fonction de critères objectifs (temps, unité de production, surfaces, etc.).

      L’influence des subsides sur le droit à déduction

      Les différents types de subsides

      A. Subsides liés au prix

      Les subsides liés au prix sont directement liés au prix des biens ou des services fournis par l’assujetti au bénéficiaire final.

      On a très souvent affaire à une relation tripartite : l’assujetti qui fournit le service ou délivre le bien, une autorité subsidiante et un tiers bénéficiaire.

      Par exemple, une autorité verse un montant déterminé à une ASBL pour exécuter des travaux à moindre coût pour un public défavorisé. Ces subsides entrent dans la base d’imposition à la TVA et influencent le droit à déduction.

      B. Subsides de fonctionnement

      Les subsides non liés au prix, qu’on appelle subsides de fonctionnement, sont accordés pour soutenir globalement une activité.

      Ils ne sont pas soumis à la TVA.

      Leur influence sur la déduction varie selon que l’activité financée est taxable, exonérée ou hors champ.

      Les subsides liés au prix : méthode d’identification et conséquences

      Quels sont les indices pertinents pour qualifier un subside de subside lié au prix ?

      Il est préférable de parler d’indices plutôt que de critères.

      • Lien direct avec une opération individualisable :

      Il est nécessaire de pouvoir identifier un bénéficiaire qui peut être un public cible. 

      § Exemples : les jeunes de 12 à 25 ans, les habitants d’Ham-sur-Heure-Nalinnes, les producteurs de pommes de terre, etc.


      • Le subside est accordé parce que ces prestations sont fournies à ce bénéficiaire.
      • Influence sur le prix payé par le bénéficiaire: 

      Le subside intervient dans la formation du prix, soit en réduisant le montant payé par le bénéficiaire, soit en le complétant, soit en le remplaçant.


      • Condition de prestation:

      Le contrat de subvention fait référence au nombre de prestations nécessaires pour justifier l’obtention du subside, à des diminutions de subside si un objectif quantitatif n’est pas atteint.


      • Tripartie
        • L’assujetti
        • Le bénéficiaire
        • L’autorité subsidiante

      EXEMPLE

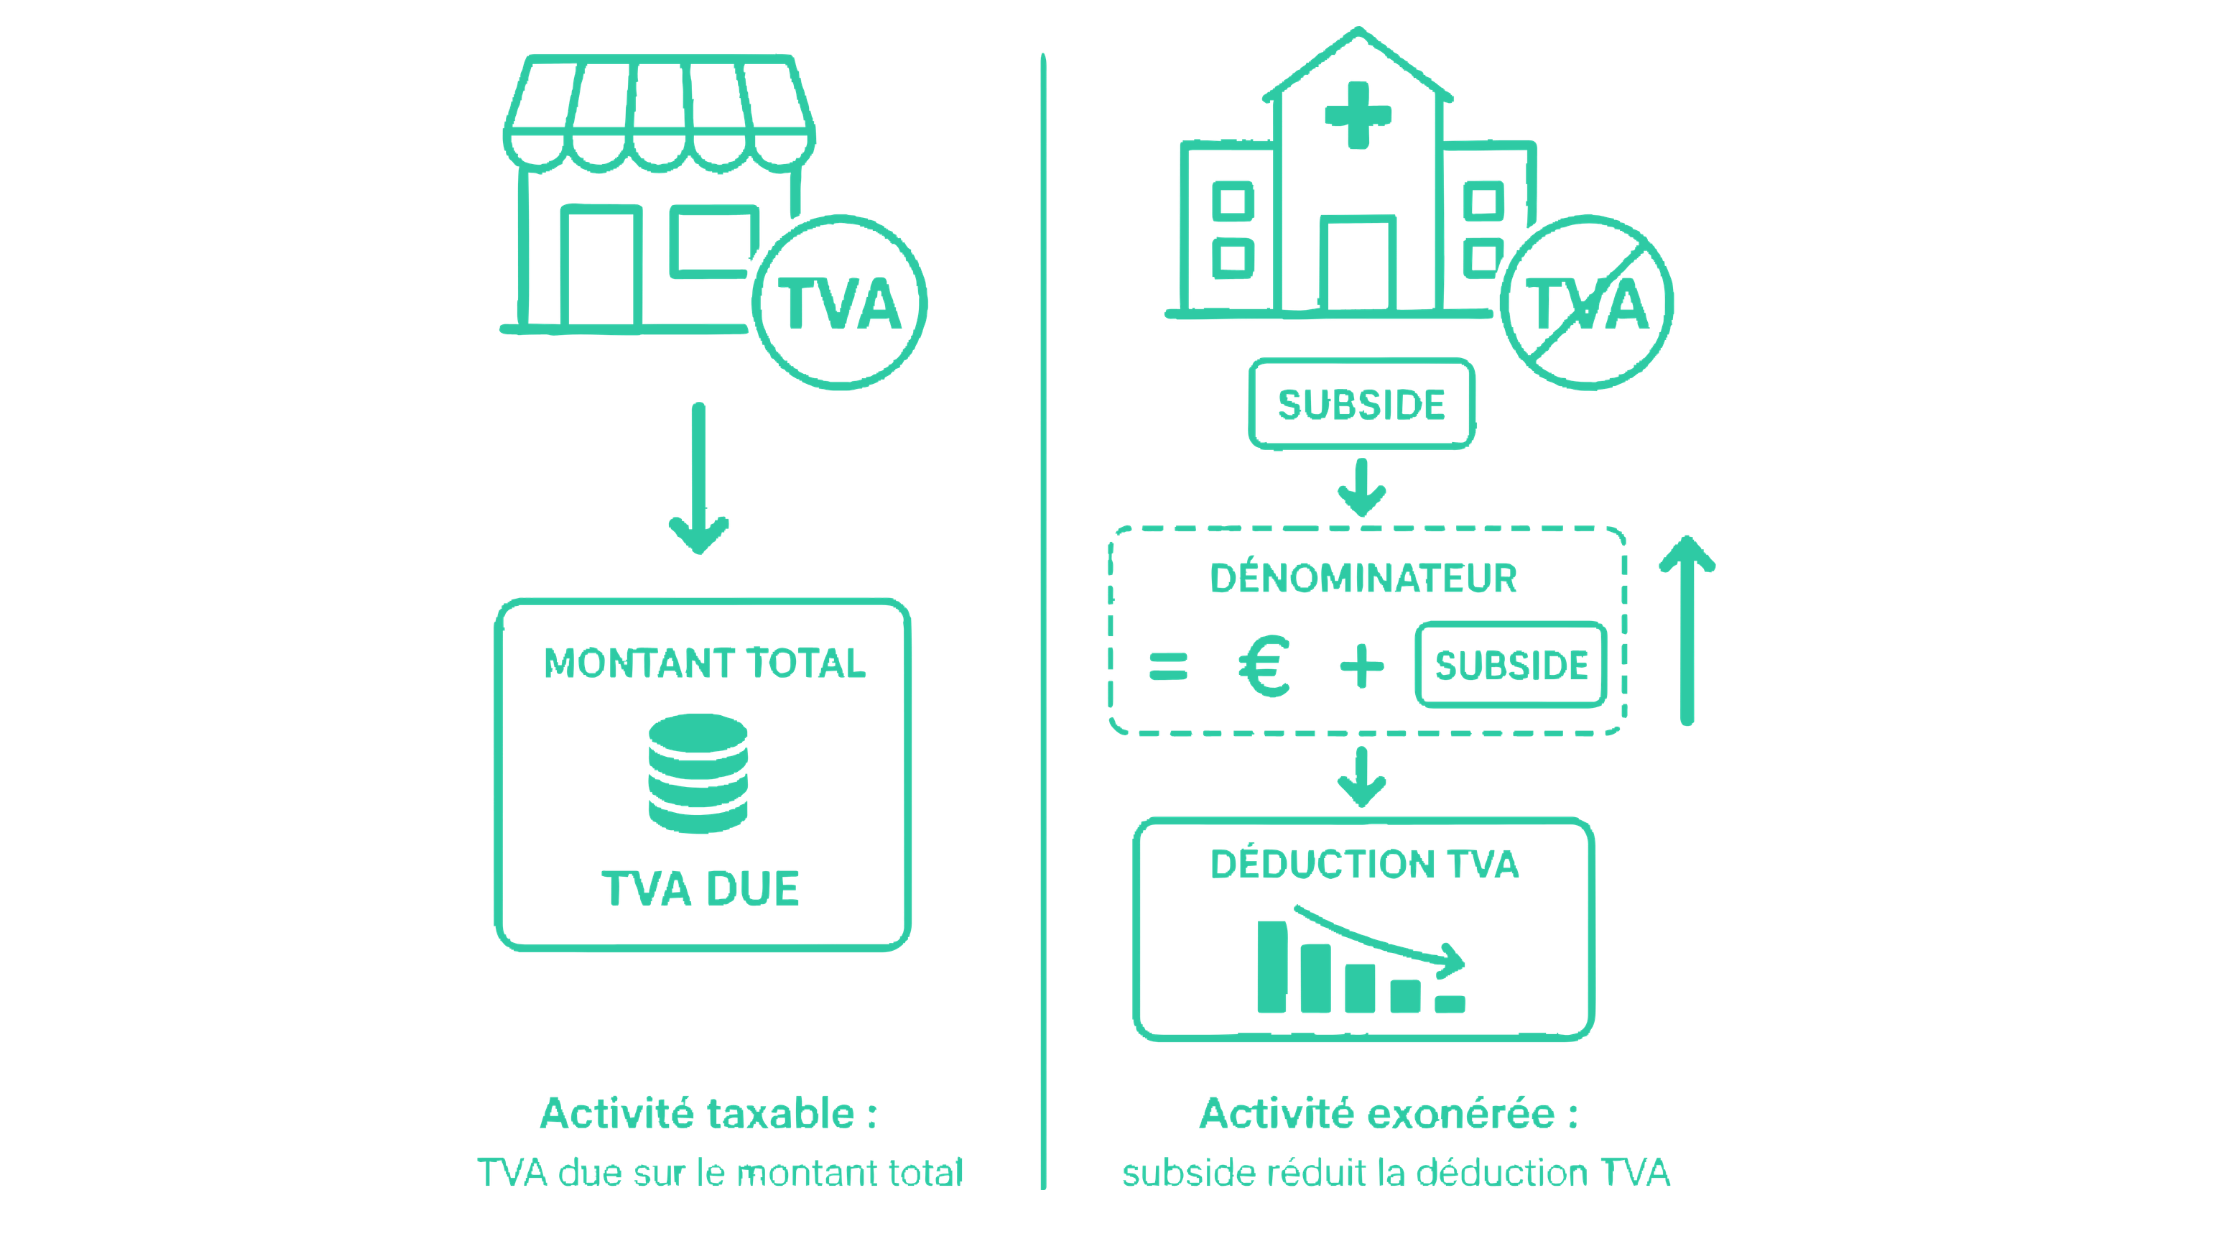
      Le TEC reçoit un subside de 3 € par usager bénéficiant d’un tarif social de 1 €. Le subside de 3 € est un subside lié au prix.

      Conséquences en matière de TVA

      Au niveau de la taxation

      • Si l’activité est taxable:

      La TVA est due sur le montant total.

      • Si l’activité est exemptée:

      Aucune TVA n’est due.

      Au niveau de la déduction

      • Si l’activité est taxable:

      elle ouvre le droit à une déduction de la TVA sur les biens et services utilisés pour son exercice.

      • Si l’activité est exonérée:

      le subside va augmenter le montant du dénominateur et réduire la déduction de la TVA.

      B. Les subsides de fonctionnement : conséquences sur la déduction de la TVA

      Règles générales pour les assujettis mixtes

      Dans le cas où l’assujetti est un assujetti mixte, les subsides de fonctionnement n’ont pas d’influence sur la déduction de la TVA. Nous avons vu plus haut les règles de déduction de la TVA des assujettis mixtes. Ce sont ces règles qui s’appliqueront aux assujettis mixtes qui perçoivent des subventions.

      Conséquences pour les assujettis partiels

      Les conséquences liées à la perception de subventions de fonctionnement par des assujettis partiels sont importantes.

      En effet, selon l’administration, l’assujetti partiel doit opérer de la manière suivante :

      • En ce qui concerne la TVA se rapportant uniquement aux opérations hors champ, aucune TVA n’est déductible ;
      • En ce qui concerne la TVA se rapportant uniquement aux opérations permettant la déduction, la TVA est déductible intégralement.

      Cela nous parait cohérent.

      En ce qui concerne les frais généraux, l’administration impose de tenir compte d’un prorata spécial dont le dénominateur est composé du montant des opérations soumises et du montant des subsides de fonctionnement, ce qui peut entraîner des conséquences très dommageables pour les assujettis.

      Critiques de la position administrative 

      Cette position est difficilement soutenable pour plusieurs raisons.

      • Un subside de fonctionnement peut être octroyé à la fois pour une activité soumise et pour une activité hors champ (par exemple, une activité gratuite). Si l’activité soumise est prépondérante, la part de la TVA non déductible sera disproportionnée, ce qui constitue une violation du principe de neutralité de la TVA.
      • D’autre part, la sixième directive, en son article 19, § 1er, prévoyait la possibilité d’inclure au dénominateur du prorata de déduction le montant des subsides de fonctionnement, ce dont la Belgique n’a pas fait usage.
      • En outre, cette pratique est contraire à la jurisprudence de la CJUE, comme nous le verrons plus loin.

      Jurisprudence et positions des cours

      Arrêt de la Cour de cassation (19 juin 2014)

      La Cour de cassation s’est prononcée dans un arrêt du 19 juin 2014 et a avalisé le prorata de déduction spécial reprenant au dénominateur tant le montant des opérations taxées que le montant des subsides de fonctionnement.

      Il faut toutefois bien comprendre que, dans le cas d’espèce, l’association avait reçu un subside pour un parc récréatif dont l’accès était gratuit et l’intégralité du subside concernait cette activité gratuite.

      La situation des associations qui exercent des activités gratuites n’est toutefois que rarement celle-là. Le plus souvent, le subside de fonctionnement permet à l’association de développer à la fois des activités payantes et des activités gratuites.

      Cas des associations 100 % soumises à la TVA

      Notons que, en revanche, si une association n’exerce que des activités soumises à la TVA, il ne pourrait être question d’incorporer au dénominateur les subsides de fonctionnement. Dans un arrêt du 6 octobre 2005, l’Espagne a ainsi été condamnée en raison d’une législation qui prévoyait une règle particulière limitant la déductibilité de la TVA à l’égard d’assujettis n’effectuant que des opérations taxées, sur l’achat de biens ou de services financés au moyen de subventions de fonctionnement.

      Activités gratuites liées à des activités taxées

      D’autre part, il ne pourrait être question de limiter la déductibilité d’activités gratuites si celles-ci sont en lien avec une activité taxée, de sorte qu’elles entretiennent un lien direct et immédiat avec l’ensemble de l’activité économique de l’assujetti (CJUE, arrêt du 22 octobre 2015, SVEDA). Dans le cas d’espèce, l’activité gratuite était la mise à disposition d’un parcours récréatif que l’on pouvait considérer comme un moyen d’attirer la clientèle afin de lui fournir des biens et des services payants.

      L’arrêt BNT (CJUE, 16 septembre 2021)

      Contexte et position de la BNT

      Pour en revenir aux assujettis exerçant à la fois des activités soumises à la TVA et des opérations hors champ, un arrêt de la Cour de justice de l’Union européenne du 16 septembre 2021 (arrêt BNT) est particulièrement éclairant.

      La BNT est un fournisseur public national de services de médias audiovisuels pour lesquels elle ne perçoit aucune rémunération des téléspectateurs. Cette activité est financée par une subvention provenant du budget de l’État. Son activité est également financée par des revenus propres provenant de publicité et de sponsoring.

      Elle considérait que l’activité de diffusion d’émissions était, non pas une activité exonérée, mais une activité hors du champ d’application de la TVA.

      La BNT déduisait intégralement la TVA en amont pour les achats effectués aux fins de ses activités soumises à la TVA et déduisait partiellement la TVA sur ses achats utilisés à la fois pour les activités soumises et pour les activités hors champ.

      Principes clés de la Cour

      La Cour relève d’abord que le droit de déduire la TVA sur les biens et services reçus en amont est un droit fondamental lié au principe même de la TVA.

      Pour pouvoir bénéficier du droit à déduction, il importe que :

      • Le contribuable soit un assujetti,
      • Les biens et services dont on revendique la déduction de TVA soient utilisés pour des opérations taxées,
      • Ces biens ou services soient fournis ou livrés par un assujetti.

      Si, en revanche, les biens et services sont en lien avec des opérations exonérées ou hors champ, il ne saurait être question d’une déduction quelconque.

      La Cour ajoute que c’est l’utilisation des biens et services qui détermine le droit à la déduction, et en aucun cas le mode de financement. Que les revenus soient acquis par des revenus issus d’activités économiques ou par des subventions n’est pas pertinent (point 52 de l’arrêt).

      Le point 54 est particulièrement intéressant, car il remet en cause la possibilité de tenir compte des dépenses hors champ dans le calcul du prorata.

      En ce qui concerne la méthode et les critères de ventilation des montants de TVA déductible entre l’activité économique et l’activité non économique, il revient aux États de prévoir un mode de calcul reflétant objectivement la part d’imputation réelle revenant à chacune de ces deux activités, de telle sorte que la déduction ne s’opère que pour la partie de la TVA afférente aux opérations ouvrant droit à déduction. Pour ce faire, toute clé appropriée peut être utilisée par les États, pourvu que le principe de proportionnalité soit respecté.rvé tel quel.

      Clés de répartition proposées par les experts

      Pour en finir quant à cette problématique, nous ne pouvons qu’approuver deux articles, le premier d’Yves BERNAERTS, professeur à l’EPHEC, et le second de Stefan RUYSSCHAERT, professeur à la faculté des Sciences économiques de l’Université de Gand et à la Fiscale Hogeschool, qui rappellent que la manière de déterminer la clé de répartition pour les biens et services utilisés à la fois pour les activités soumises et les activités hors champ est la suivante :

      • Soit une clé de répartition selon la nature de l’investissement ;
      • Soit une clé de répartition selon la nature de l’opération ;
      • Soit toute autre clé appropriée.

      Les deux premières ne sont pas obligatoires.

      Il faut évidemment que le résultat obtenu reflète la part d’utilisation des biens et des services dans chacune des activités.

      Article 46, § 2 CTVA.
      Article 46, § 2, al. 5.

      Remarque : Une vérification juridique pourrait être utile pour certains passages, notamment la lecture du point 54 de l’arrêt BNT, mais le fond du texte est conservé tel quel.

      Qui veut voyager loin ménage sa monture

      Économisez-vous du temps et des risques inutiles en confiant la gestion de votre TVA à des experts. Chez Talents House, nous accompagnons les PME et professionnels, notamment les médecins, dans la maîtrise des règles de déduction selon le statut d’assujetti et l’impact des subsides. Notre expertise en comptabilité, fiscalité et droit vous permet d’appliquer les bonnes pratiques, de respecter la jurisprudence européenne, et d’optimiser vos droits à déduction de TVA. Faites confiance à notre équipe locale à Charleroi, engagée à soutenir votre croissance durable et sécuriser votre gestion fiscale.

      Libérez votre talent grâce à notre accompagnement

      ★★★★★ 4.9 | 36 avis Google
      SRL, ASBL, indépendant: quel statut choisir en tant que médecin, dentiste, professionnel médical

      SRL, ASBL, indépendant: quel statut choisir en tant que médecin, dentiste, professionnel médical

      Choisir le bon statut juridique est une étape clé pour lancer ou développer une activité, surtout dans le secteur de la santé. Que vous soyez médecin, dentiste ou un autre professionnel médical en libéral, le statut que vous adoptez impacte votre fiscalité, votre responsabilité, votre image professionnelle et même votre capacité à attirer des partenaires ou des investisseurs.

      Trois options principales s’offrent à vous : l’indépendant, la SRL (Société à Responsabilité Limitée) et l’ASBL (Association Sans But Lucratif). Mais laquelle est la plus adaptée à votre situation ? Voici un guide complet pour vous aider à décider, avec des conseils spécifiques pour les professionnels de la santé à Charleroi et en Wallonie.

      Le statut d’indépendant: simple, mais limité

      Pourquoi choisir ce statut ?

      Le statut d’indépendant est souvent le premier pas pour les professionnels qui souhaitent se lancer rapidement et avec des formalités réduites. Ses principaux avantages sont :

      • Des formalités simplifiées : Pas besoin de créer une société, ce qui réduit les coûts et les démarches administratives.
      • Une comptabilité allégée : Les obligations comptables sont moins lourdes que pour une société, ce qui facilite la gestion au quotidien.

      Les limites à considérer

      • Pas de vision claire de votre situation professionnelle : Difficile de dissocier clairement votre activité professionnelle de votre vie personnelle.
      • Planification patrimoniale compliquée : l'activité en personne physique complique la sécurisation de son patrimoine futur et limite les solutions de planification de pension et de sécurité en cas d'accident et de maladie. 
      • Pas de fiscalité diversifiée : Vous ne pouvez pas bénéficier des mécanismes d’optimisation fiscale offerts par les sociétés (comme les dividendes, les remboursements de frais ou les avantages en nature).
      • Responsabilité illimitée : En cas de problème, vos biens personnels (maison, épargne, etc.) peuvent être engagés.

      Quand ce statut est-il intéressant ?

      • En début de carrière : Idéal pour tester votre activité sans prendre de risques financiers majeurs.
      • Attention aux gros investissements : Si vous devez réaliser des investissements importants (achat de matériel, immeubles, etc.), il est préférable d’envisager rapidement la constitution d’une société pour protéger votre patrimoine.

      Quand faut-il changer de statut ?

      • Dès que vos revenus deviennent substantiellement intéressants, c’est-à-dire généralement à partir de 60 000 à 70 000 € par an, surtout si vous prévoyez une augmentation continue de vos revenus.
      • Dès que vous envisagez de gros investissements

      La SRL (Société à Responsabilité Limitée)

      Pourquoi opter pour une SRL ?

      • Responsabilité limitée : vos biens personnels sont protégés en cas de dettes ou de litiges professionnels. 
      • Flexibilité maximale : Ce statut est idéal pour un cabinet seul ou en groupe, car il s’adapte à différentes configurations (associations, collaborations, etc.).
      • Image professionnelle renforcée : Les patients, les partenaires et les banques vous prennent plus au sérieux, ce qui facilite l’obtention de crédits ou la création de structures collaboratives.
      • Planification fiscale facilitée : La SRL offre une grande liberté pour organiser votre rémunération (salaire, dividendes, remboursements de frais, avantages en nature, etc.) et maximiser vos économies d’impôts.

      Cas d’usage idéal pour une SRL

      • Médecins ou dentistes souhaitant optimiser leurs impôts et protéger leur patrimoine personnel.
      • Cabinets en croissance ou en association avec un ou plusieurs confrères.
      • Sociétés de patrimoine immobilier (pour gérer des locaux professionnels).

      Évolution vers la création d'une SRL

      Passez à la SRL dès que vos revenus nets atteignent 60 000 à 70 000 € par an, si vous prévoyez une hausse significative de vos revenus dans un avenir proche ou si vous envisagez de gros investissements.

      L’ASBL (Association Sans But Lucratif)

      Pourquoi choisir une ASBL ?

      • Adaptée aux projets de maisons médicales ou aux regroupements de médecins : Ce statut est particulièrement utile pour partager les frais d’exploitation (secrétariat, locaux, etc.) entre plusieurs professionnels.
      • Pas de capital requis : la création est simple et peu coûteuse.
      • Facilité de constitution : un acte sous seing-privé suffit, sans obligation de passer par un notaire.

      Cas d’usage idéal pour une ASBL

      • Création d’une maison médicale ou d’un centre de soins pluridisciplinaire.
      • Regroupement de médecins ou dentistes souhaitant mutualiser les coûts et les ressources pour offrir des services plus accessibles.

      Comparatif

      Statut Points forts Points faibles Pour qui ?
      Indépendant Formalités réduites, comptabilité simple Responsabilité illimitée, pas de protection du patrimoine Débutants, revenus modestes (< 60 000 €/an)
      SRL Responsabilité limitée, fiscalité avantageuse, image pro renforcée Formalités plus complexes, coût de création Professionnels avec revenus > 60 000 €/an ou en croissance
      ASBL Pas de capital requis, constitution simple Pas de but lucratif, responsabilité des administrateurs Projets collectifs (maisons médicales, centres de soins)

      Ne laissez pas le doute freiner votre activité

      Le choix entre indépendant, SRL ou ASBL dépend de votre situation, de vos ambitions et de l’évolution de vos revenus. Chaque statut a ses forces et ses limites, mais une chose est sûre : le bon choix peut vous faire gagner du temps, de l’argent et de la sérénité.

      Si vous hésitez encore ou si vous souhaitez passer à l’action, voici comment nous pouvons vous aider.

      Vous avez une question précise ?

      Envoyez-nous un mail ou appelez-nous. Nous analyserons votre situation et vous conseillerons sur le statut le plus adapté à vos besoins.

      Notre équipe d’experts en comptabilité, fiscalité et droit des sociétés est à votre disposition pour vous guider pas à pas. Contactez-nous dès aujourd’hui pour un rendez-vous sans engagement.

      Vous voulez aller plus loin ?

      Téléchargez notre guide exclusif “Les 7 étapes pour créer votre société (SRL)”

      Libérez votre talent grâce à notre accompagnement

      ★★★★★ 4.9 | 36 avis Google
      Taxe sur les plus-values financières : la circulaire du 22 juillet apporte enfin des réponses concrètes

      Taxe sur les plus-values financières : la circulaire du 22 juillet apporte enfin des réponses concrètes

      La nouvelle taxation des plus-values sur les actifs financiers est entrée en vigueur au 1er janvier 2026. Avec la publication de la circulaire 2026/C/74 le 22 juillet dernier, l’administration fiscale apporte désormais de nombreuses précisions sur la manière dont cette nouvelle réglementation doit être appliquée.

      Pour les dirigeants d’entreprise, entrepreneurs et investisseurs disposant d’un patrimoine financier conséquent, cette réforme mérite une attention particulière. Elle peut en effet avoir un impact significatif sur la fiscalité de vos investissements privés, mais également sur certaines opérations portant sur les actions de votre société.

      Une nouvelle taxe applicable depuis le 1er janvier 2026

      Depuis le 1er janvier 2026, les plus-values réalisées par des personnes physiques sur certains actifs financiers sont, en principe, soumises à une nouvelle taxation.

      Le principe est relativement simple : lorsqu'un actif financier est vendu avec une plus-value, celle-ci peut désormais être imposable.

      Sont notamment concernés

      • les actions cotées et non cotées ;
      • les obligations ;
      • les ETF et fonds d’investissement ;
      • certains produits dérivés ;
      • les contrats d’assurance-vie et produits d’investissement ;
      • les cryptomonnaies ;
      • l’or d’investissement et certains autres actifs financiers.

      La taxation vise les opérations réalisées dans le cadre de la gestion normale du patrimoine privé, en dehors d'une activité professionnelle.

      Attention : le nouveau régime ne signifie donc pas que toutes les plus-values sont automatiquement taxées au même taux.

      La circulaire 2026/C/74 distingue en effet plusieurs régimes.

      Trois régimes fiscaux à distinguer

      L'une des principales difficultés de cette nouvelle réglementation réside dans le fait que le taux d'imposition dépend notamment de la nature de l'opération et de la participation concernée.

      1. Les plus-values internes : une attention particulière pour les dirigeants

      Le premier régime concerne notamment certaines cessions d'actions à une société contrôlée par le contribuable ou par celui-ci avec des membres de sa famille.

      Ces opérations peuvent notamment concerner des entrepreneurs qui souhaitent réorganiser leur patrimoine ou leur structure de détention en utilisant une holding.

      Dans certaines situations, la plus-value relève du régime des plus-values internes, avec une taxation de 33 %.

      C'est un point particulièrement important pour les dirigeants qui envisagent une restructuration de leur patrimoine professionnel et privé.

      Une opération qui pouvait auparavant être envisagée principalement sous l'angle juridique ou patrimonial doit désormais également être analysée sous l'angle de cette nouvelle fiscalité.

      2. Les participations substantielles : un régime spécifique

      Le deuxième régime concerne les contribuables qui détiennent une participation importante dans une société.

      L'hypothèse qui pourrait principalement vous concerner serait celle de la revente des actions de votre société à un tiers. 

      Le seuil de référence est notamment fixé à 20 % des droits dans le capital dans les conditions prévues par la réglementation.

      Le régime prévoit une taxation progressive en fonction du montant de la plus-value, avec un système d'exonération particulièrement important pouvant atteindre 1 million d'euros sur une période de cinq périodes imposables consécutives.

      Pour un entrepreneur qui envisage de vendre tout ou partie de son entreprise, cette règle peut donc devenir un élément déterminant dans la planification de la cession.

      La question n'est plus uniquement :

      « Combien vaut mon entreprise ? »

      mais également :

      « Quel sera le traitement fiscal de la plus-value et comment structurer la cession de manière optimale ? »

      3. Le régime général : 10 % sur les autres actifs financiers

      Le troisième régime constitue le régime général et résiduaire.

      Il concerne notamment les plus-values réalisées sur les autres actifs financiers qui ne relèvent pas des deux catégories précédentes.

      Le taux est fixé à 10 %.

      Une exonération annuelle est toutefois prévue. Pour l'exercice d'imposition 2027, la première tranche de 10.000 € de plus-values réalisées bénéficie ainsi d'une exonération. Un mécanisme permet également, sous certaines conditions, de reporter une partie de l'exonération non utilisée, avec un plafond pouvant atteindre 15.000 €.

      Pour les investisseurs privés, ce mécanisme peut donc avoir une influence sur le calendrier de réalisation des plus-values.

      Qu'en est-il des plus-values réalisées avant 2026 ?

      C'est une question essentielle pour les contribuables qui disposent déjà d'un portefeuille d'investissements important. La nouvelle taxe ne vise pas, en principe, la plus-value constituée avant le 1er janvier 2026. Pour les actifs acquis avant cette date, le système repose notamment sur une valeur de référence au 31 décembre 2025. Concrètement, lors de la vente d'un actif en 2026 ou ultérieurement, la comparaison ne se fait donc pas nécessairement avec le prix d'achat historique.

      Exemple simplifié :

      Vous avez acheté des actions pour 100.000 € il y a plusieurs années. Au 31 décembre 2025, ces actions valent 180.000 €. Vous les revendez en 2026 pour 220.000 €. Dans cette situation, la plus-value fiscale sera en principe déterminée à partir de la valeur de référence de 180.000 €, et non du prix d'achat initial de 100.000 €. La plus-value imposable sera donc de 40.000 €, et non de 120.000 €.

      Ce mécanisme vise à préserver la plus-value constituée avant l'entrée en vigueur de la nouvelle taxation.

      Le calcul de la plus-value : plusieurs subtilités à connaître

      La circulaire apporte également des précisions importantes sur le calcul de la base imposable.

      Elle traite notamment :

      • de la détermination de la valeur d'acquisition ;
      • de la valeur de référence au 31 décembre 2025 ;
      • des plus-values historiques ;
      • des moins-values ;
      • de la méthode FIFO pour certains actifs identiques ;
      • des assurances d'épargne et d'investissement ;
      • des actifs non cotés ;
      • des transferts d'actifs ;
      • et des conséquences fiscales d'un départ de Belgique.

      Les moins-values peuvent, sous certaines conditions, être prises en compte pour déterminer la plus-value nette imposable. Elles ne peuvent toutefois pas être utilisées sans limite pour réduire d'autres revenus ou être reportées indéfiniment.

      Pour les patrimoines financiers importants, la conservation d'une documentation précise sur les acquisitions, les valorisations et les opérations réalisées devient donc particulièrement importante.

      Une attention particulière pour les dirigeants qui détiennent des actions de leur entreprise

      Pour un dirigeant d'entreprise, la nouvelle réglementation peut avoir une importance bien plus large que la simple taxation d'un portefeuille boursier.

      Prenons le cas d'un entrepreneur qui détient personnellement les actions de sa société et envisage :

      • une vente de son entreprise ;
      • une transmission familiale ;
      • la création ou l'utilisation d'une holding ;
      • une réorganisation de son patrimoine ;
      • une donation suivie d'une éventuelle cession ;
      • ou encore un départ à l'étranger.

      Le traitement fiscal de l'opération doit désormais être étudié en amont.

      Une opération juridiquement possible n'est pas nécessairement une opération fiscalement neutre.

      La circulaire rappelle notamment l'importance des règles anti-abus et apporte des précisions sur certaines opérations réalisées entre un contribuable et des sociétés qu'il contrôle.

      Que se passe-t-il en cas de départ de Belgique ?

      La réforme comporte également un mécanisme d'exit tax dans certaines situations.

      Le départ de Belgique peut, dans certaines circonstances, entraîner une taxation sur une plus-value qui n'a pas encore été effectivement réalisée.

      Des mécanismes de report du paiement existent notamment lorsque le contribuable s'installe dans un État membre de l'Union européenne, de l'Espace économique européen ou dans certains États liés à la Belgique par une convention répondant aux conditions prévues par la loi.

      Pour un dirigeant envisageant une expatriation, cette question mérite donc d'être analysée avant le départ, et non après.

      Pourquoi cette réforme est particulièrement importante pour les hauts patrimoines ?

      Pour un contribuable disposant d'un portefeuille financier limité, l'exonération annuelle peut absorber une partie importante des plus-values réalisées.

      La situation est différente pour un dirigeant ou un entrepreneur disposant :

      • d'un portefeuille d'investissement conséquent ;
      • de participations dans plusieurs sociétés ;
      • d'une société holding ;
      • d'actions non cotées ;
      • de contrats d'assurance-vie ;
      • d'actifs financiers à l'étranger ;
      • ou d'un projet de cession ou de transmission.

      Dans ces situations, la planification fiscale et patrimoniale devient essentielle.

      Le moment auquel une plus-value est réalisée, la manière dont les actifs sont détenus, la structure de participation, le calendrier d'une cession ou encore la situation fiscale du contribuable peuvent désormais avoir des conséquences importantes.

      Que faire concrètement en 2026 ?

      La publication de la circulaire est surtout l'occasion pour les investisseurs et dirigeants de faire le point sur leur situation.

      Nous recommandons notamment de :

      1. Faire l'inventaire de vos actifs financiers

      Actions, ETF, obligations, assurances, cryptomonnaies, participations dans des sociétés… Il est important d'identifier les actifs susceptibles d'entrer dans le champ de la nouvelle taxe.

      2. Vérifier les valeurs au 31 décembre 2025

      Pour les actifs détenus avant 2026, cette date constitue une référence essentielle pour déterminer la plus-value future.

      3. Identifier vos participations importantes

      Si vous détenez une participation significative dans une société, le régime applicable peut être très différent du taux général de 10 %.

      4. Anticiper les opérations importantes

      Cession d'entreprise, réorganisation avec une holding, transmission familiale, donation, expatriation : ces opérations méritent une analyse fiscale avant leur réalisation.

      5. Ne pas raisonner uniquement en termes de taux d'imposition

      La question n'est pas simplement la détermination du taux de taxation applicable à la plus-value.

      Il faut également déterminer quel régime s'applique, quelle exonération peut être utilisée, quelle valeur d'acquisition doit être retenue et quelles conséquences peuvent découler de la structure de détention.

      Une réforme qui nécessite une véritable analyse patrimoniale

      La publication ce 22 juillet de la circulaire 2026/C/74 constitue une étape importante : elle apporte de nombreuses précisions sur l'application pratique de la nouvelle taxe sur les plus-values financières.

      Mais elle confirme également une chose : la fiscalité des investissements privés devient plus technique et plus étroitement liée à la situation patrimoniale et professionnelle du contribuable.

      Pour les dirigeants d'entreprise et les entrepreneurs disposant d'un patrimoine important, il est donc pertinent de ne pas attendre la prochaine déclaration fiscale pour analyser les conséquences de la réforme.

      Une cession, une restructuration ou une transmission importante se prépare en amont.

      Notre cabinet, spécialisé en comptabilité, fiscalité et accompagnement juridique des entreprises et de leurs dirigeants à Charleroi et en Wallonie, peut vous accompagner dans l'analyse de votre situation et dans l'anticipation des conséquences fiscales de vos opérations patrimoniales.

      Vous êtes dirigeant d'entreprise et détenez des investissements ou des participations importantes ?

      Contactez notre équipe pour faire le point sur l'impact de la nouvelle taxation des plus-values sur votre situation personnelle et patrimoniale.

      Libérez votre talent grâce à notre accompagnement

      ★★★★★ 4.9 | 36 avis Google
      Professionnels médicaux: 5 bonnes raisons de passer en société

      Professionnels médicaux: 5 bonnes raisons de passer en société

      En 2026, une majorité des médecins et dentistes en Belgique choisissent encore de rester indépendants (personne physique). Pourquoi ? Parce que la simplicité administrative et une protection sociale déjà solide rendent cette option plus attractive que la création d’une société. Pourtant, quand les bénéfices dépassent 50 000 € par an, passer en société devient une stratégie gagnante : économies d’impôts significatives, protection du patrimoine et transmission facilitée du cabinet.

      Ce guide vous explique tout ce qu’il faut savoir pour réussir cette transition sans erreur, en intégrant les réalités du terrain et les dernières règles en vigueur.

      Pourquoi et quand passer en société ? Les 5 bonnes raisons 

      Moins d’impôts, moins de cotisations sociales, plus d’économies : le vrai game-changer

      En Belgique, un indépendant (médecin, dentiste, etc.) peut payer jusqu’à 50 % d’impôts sur ses revenus les plus élevés et plus de 20 % de cotisations sociales jusqu’à environ 110.000,00 € de revenus. En société ? C’est une autre histoire. 

      Avec l’impôt des sociétés, vous ne paierez que 15 % sur les premiers 100 000 € de bénéfices, contre 50 % en indépendant. 

      Prenons un exemple concret : 

      • En indépendant, avec 80 000 € de bénéfices, vous paierez environ 16 000 € de cotisations sociales et 25 000 € d’impôt 
      • En société, avec le même bénéfice, vous pourriez ne payer que 4 000 € de cotisations sociales et 23 000 € d’impôt 
      • Résultat : une économie d’environ 14 000 € par an 

      Si cela est possible c’est parce qu’en société, vous avez une flexibilité sur votre rémunération. Vous pouvez choisir entre un revenu professionnel (rémunération de dirigeant) et un revenu mobilier (dividende/revenu de l’actionnaire). Pour les petits bénéfices, privilégiez la rémunération. Pour les gros bénéfices, misez sur les dividendes. 

      Enfin, les déductions fiscales sont boostées : 

      • Matériel médical (scanners, fauteuils dentaires) amortissable sur plusieurs années.
      • Frais de formation (congrès, formations certifiantes) à 100 % déductibles.
      • Voiture de société (leasing ou achat) déductible sous conditions et imposable en personne physique de manière intéressante.
      • Assurances et abonnements professionnels (revues médicales, logiciels de gestion) 

      Un dentiste avec 120 000 € de bénéfices peut économiser facilement 20 000 € par an en passant en société, tout en protégeant son patrimoine. Pas mal, non ? 

      Votre maison et votre épargne enfin en sécurité

      En tant qu’indépendant, votre responsabilité est illimitée. Si votre cabinet a des dettes ou est poursuivi en justice, vos biens personnels (maison, compte en banque, voiture) peuvent être saisis (SPF Justice).

      En société (SRL, SCRL), votre responsabilité peut être est limitée aux apports dans la société. Vos biens personnels sont protégés en cas de faillite ou de litige.

      C’est idéal si vous avez un patrimoine à protéger (immobilier, investissements, etc.).

      Attention : une SRL ne protège pas contre les fautes professionnelles (ex. : erreur médicale). Pour cela, une assurance responsabilité civile professionnelle est indispensable.

      Faciliter la transmission ou l’association avec un confrère

      Passer en société, c’est aussi anticiper l’avenir :

      • Transmettre votre cabinet : la cession des actions d’une société est plus simple et moins coûteuse que la vente d’un fonds de commerce
      • S’associer avec un confrère : parfait pour partager les coûts (loyer, personnel, matériel) et développer votre activité mais aussi se répartir les bénéfices
      • Attirer des investisseurs : une SRL peut accueillir des associés ou des investisseurs externes

      Deux dentistes créent une SRL commune pour partager un local et une assistante. Résultat : une réduction des coûts fixes de 30 à 40 %, et plus de temps pour soigner.

      Donner une image pro à votre cabinet

      Une société, c’est comme un costume trois-pièces pour votre cabinet : ça change tout. 

      • Pour vos patients : ils vous perçoivent comme un professionnel structuré et sérieux 
      • Pour les mutuelles et banques : elles sont plus enclines à collaborer avec une structure organisée 
      • Pour recruter : un contrat clair et une structure solide attirent plus facilement des collaborateurs 

      Les banques proposent souvent des prêts à taux préférentiels aux sociétés, contrairement aux indépendants. 

      Préparer sereinement votre retraite ou votre départ

      • Transmettre votre cabinet : une société simplifie la cession à un successeur (transmission d’actions vs fonds de commerce) 
      • Capitaliser pour la retraite : vous pouvez épargner dans votre société (épargne professionnelle) et percevoir des dividendes après votre départ 

      Passer en société, ce n’est pas juste une question d’impôts. C’est une stratégie globale pour sécuriser votre activité, optimiser vos revenus et préparer l’avenir. 

      Quand est-ce vraiment rentable de passer en société ?

      Pas de panique : on ne vous demande pas de vendre votre maison pour créer une société. Voici le calcul simple pour savoir si c’est le bon moment.

      Le seuil de rentabilité : à partir de 50 000 € de bénéfices

      En dessous de 50 000 € de bénéfices annuels, les économies d’impôts ne suffisent pas toujours à justifier les coûts et la complexité administrative. Au-delà, c’est un vrai game-changer.

      Voici une comparaison détaillée pour un médecin ou dentiste avec un bénéfice annuel de 50 000 € à 100 000 €


      Hypothèse50 000 € Cotisations sociales ISOC IPP Total
      Indépendant 10 000 € 0 11 000 € 22 000 €
      Société 4 000 € 7 000 € 4 000 € 15 000 €


      Hypothèse

      100 000 €

      Cotisations sociales ISOC IPP Total
      Indépendant 20 000 € 0 32 000 € 52 500 €
      Société 4 000 € 20 000 € 11 000 € 34 000 €

      Quand est-ce vraiment rentable de passer en société ?

      Passer en société implique des frais de constitution et des coûts annuels (comptable, TVA, etc.). Mais avec les économies réalisées, vous rentabilisez votre investissement en 1 à 2 ans.

      Notre conseil

      Si votre bénéfice dépasse 60 000 € par an, passez en société. C’est le seuil où les économies deviennent vraiment intéressantes.

      Talents House vous accompagne

      Chez Talents House, nous accompagnons les médecins et dentistes de Charleroi et sa région dans cette transition avec :

      • Une expertise comptable, fiscale et juridique adaptée à votre secteur.
      • Un accompagnement sur mesure pour optimiser vos revenus et protéger votre patrimoine.
      • Une disponibilité sans faille pour répondre à toutes vos questions.

      Prêt·e à sauter le pas ?

      Contactez-nous dès aujourd’hui pour un audit de votre situation et bénéficiez de conseils personnalisés.

      Libérez votre talent grâce à notre accompagnement

      ★★★★★ 4.9 | 36 avis Google
      Réforme de l’impôt des personnes physiques : nouvelle loi adoptée !
      Réforme de l’impôt des personnes physiques : nouvelle loi adoptée !

      La loi portant sur la réforme de l’impôt des personnes physiques, adoptée le 17 juillet 2026 dans le cadre de l’accord de gouvernement 2025-2029, introduit des changements majeurs pour les dirigeants d’entreprise, les indépendants, les professionnels de l’IT, les travailleurs et les bénéficiaires d’allocations. Cette réforme entrera progressivement en vigueur à partir de l’exercice d’imposition 2027.

      Pour les experts-comptables, les dirigeants et les professionnels du droit fiscal, comprendre ces nouvelles règles est essentiel pour accompagner au mieux leurs clients ou leur entreprise. Voici un aperçu complet des principales modifications à retenir.

      1. Impacts sur les sociétés et les dirigeants d’entreprise

      La réforme cible particulièrement les dirigeants qui exercent via une société, avec des mesures strictes pour limiter les avantages en nature (ATN) et renforcer les obligations de rémunération.

      Avantages de toute nature (ATN) : un plafond à 20 %

      À partir de l’exercice d’imposition 2027, les avantages de toute nature (voiture de société, logement, etc.) ne pourront plus représenter plus de 20 % de la rémunération totale du dirigeant. En cas de dépassement, la société perdra le bénéfice du taux réduit de l’impôt des sociétés (20 %). Une mesure qui vise à limiter les abus et à recentrer les rémunérations sur des salaires transparents.

      Pour les experts-comptables à Charleroi et en Wallonie, il sera crucial d’auditer les packages de rémunération des dirigeants pour éviter tout risque fiscal.

      Rémunération minimale portée à 50 000 €

      La rémunération minimale pour bénéficier du taux réduit à l'impôt des sociétés passe de 45 000 € à 50 000 € (exercice 2027), avec une indexation annuelle. Une hausse qui impacte directement les PME et les start-ups, où les dirigeants combinent souvent salaires et dividendes.

      2. Droits d’auteur pour les professionnels de l’IT : un régime assoupli

      Les développeurs de logiciels et les professionnels IT pourront à nouveau bénéficier du régime fiscal des droits d’auteur (15 %) sous conditions strictes. Ce régime s’appliquera aux rémunérations perçues pour la cession de droits d’auteur à leur employeur, à condition que :

      - Les activités relèvent bien de la création de logiciels ou de solutions technologiques.
      - La rémunération soit directement liée à la propriété intellectuelle produite.

      Une opportunité pour les entreprises IT de Charleroi et de Belgique de structurer fiscalement les rémunérations de leurs talents.

      3. Indépendants : déduction forfaitaire et fin des versements anticipés

      Les indépendants en personne physique (à titre principal ou complémentaire) bénéficient de deux mesures phares

      Déduction de 10 % du bénéfice imposable

      - Jusqu’à 620 € en 2027.
      - Jusqu’à 830 € à partir de 2029.
      - Une déduction forfaitaire qui simplifie la gestion fiscale et réduit la charge administrative.

      Suppression des versements anticipés

      Dès 2026, les indépendants ne seront plus tenus d’effectuer des versements anticipés. Une mesure à manier avec la plus grande prudence et qui nécessite une planification fiscale rigoureuse pour éviter les mauvaises surprises lors de la réception de l'avis de paiement de l'impôt.


      4. Travailleurs : exonération fiscale en hausse et bonus à l’emploi renforcé

      Les travailleurs voient plusieurs de leurs avantages fiscaux évoluer, avec une hausse progressive de l’exonération fiscale et des mesures ciblées.

      quotité fiscale en augmentation

      Passage progressif de 10 910 € en 2027 à 15 600 € en 2031.
      Une progression qui vise à soutenir le pouvoir d’achat, notamment pour les ménages modestes.

      Bonus à l’emploi fiscal renforcé

      Dès 2027, le bonus à l’emploi (ou “work bonus”) sera majoré, offrant une réduction d’impôt supplémentaire pour les bas et moyens revenus.

      Heures supplémentaires : un traitement fiscal plus avantageux

      - 240 heures/an (360 heures dans l’horeca) sans sursalaire : exonérées d’impôt.
      - 180 heures/an avec sursalaire : réduction d’impôt possible.
      Une mesure qui incite à la flexibilité tout en soutenant des secteurs comme la restauration.

      Quotient conjugal : un avantage en voie de disparition

      - Réduction de moitié d’ici 2029 pour les non-pensionnés.
      - Extinction sur 20 ans pour les plus de 66 ans.
      - Pas d’indexation du montant maximum.

      Une réforme qui impacte les couples où un seul membre travaille, avec des conséquences sur la planification successorale et fiscale.

      5. Bénéficiaires d’allocations : des réductions d’impôt limitées

      Les pensionnés et les bénéficiaires de revenus de remplacement (chômage, invalidité) verront leurs réductions d’impôt diminuer à partir de 2027.

      nouveau taux dinstinc pour les revenus complémentaires des pensionnés

      Pour les pensionnés ayant des revenus professionnels complémentaires, un taux fixe de 33 % s’appliquera (sauf pour les flexi-jobs).

      6. nouveau taux distinct pour les revenus complémentaires des pensionnés

      Pour les pensionnés ayant des revenus professionnels complémentaires, un taux fixe de 33 % s’appliquera (sauf pour les flexi-jobs).

      7. Cotisation spéciale de sécurité sociale : individualisation et réduction

      À partir de 2029, la cotisation spéciale de sécurité sociale sera calculée individuellement, avec un plafond réduit de moitié. Une mesure qui vise à simplifier le système et à réduire les inégalités entre travailleurs.

      8. Exclusions et mesures spécifiques

      - Doctorants exclus : ils ne pourront plus bénéficier du crédit d’impôt pour enfants à charge, du quotient conjugal ou du transfert de la quotité exemptée (à partir de 2027).
      - ATN pour les employés et les dirigeants : dans la mesure où les ATN dépassent 20% de la rémunération totale, une cotisation complémentaire de 7.5% sera taxable dans le chef de l'employeur ou de la société dont le dirigeant tire ses revenus. 

      une réforme à anticiper dès maintenant

      La réforme de l’impôt des personnes physiques 2026 bouleverse de nombreux dispositifs fiscaux en Belgique. Pour les dirigeants, les indépendants, les professionnels IT et les travailleurs, une planification proactive est indispensable pour :

      - Optimiser sa rémunération (salaires vs dividendes, ATN).
      - Bénéficier des nouvelles déductions (indépendants, heures supplémentaires).
      - Anticiper les changements (quotient conjugal, bonus à l’emploi).

      Besoin d’un accompagnement personnalisé ? Nos experts-comptables et juristes fiscalistes sont là pour vous guider dans cette transition.

      Prochaines étapes

      Si vous souhaitez approfondir un point spécifique (ex : optimisation fiscale pour les dirigeants, structuration des revenus pour les indépendants, ou impacts du quotient conjugal), n’hésitez pas à nous contacter. Nous proposons des audits fiscaux et des conseils sur mesure pour vous aider à naviguer sereinement dans ce nouveau paysage fiscal.

      Vous avez aimé cet article ? Partagez-le !

      Libérez votre talent grâce à notre accompagnement

      ★★★★★ 4.9 | 36 avis Google