Le droit à déduction de la TVA
Le droit à déduction appartient exclusivement à l’assujetti qui réalise des opérations ouvrant droit à déduction au sens de l’article 45, § 1er CTVA.
Principalement, il s’agit d’opérations taxées.
Au niveau du fond, il faut soit un lien direct et immédiat entre la dépense en amont et l’opération taxée en aval, soit un lien avec l’ensemble de l’activité économique en ce qui concerne les frais généraux.
Au niveau de la forme, il faut en principe disposer d’une facture régulière, mais des exigences formelles excessives ne peuvent pas priver l’assujetti de son droit à déduction.
La TVA sur certaines dépenses ne peut pas être déduite en partie ou totalement. Par exemple, la TVA sur les frais de réception n’est pas déductible et celle sur les véhicules destinés au transport par route de personnes et/ou de marchandises est, sauf les exceptions prévues par la loi, limitée à 50 %.
L’assujetti mixte et l’assujetti partiel
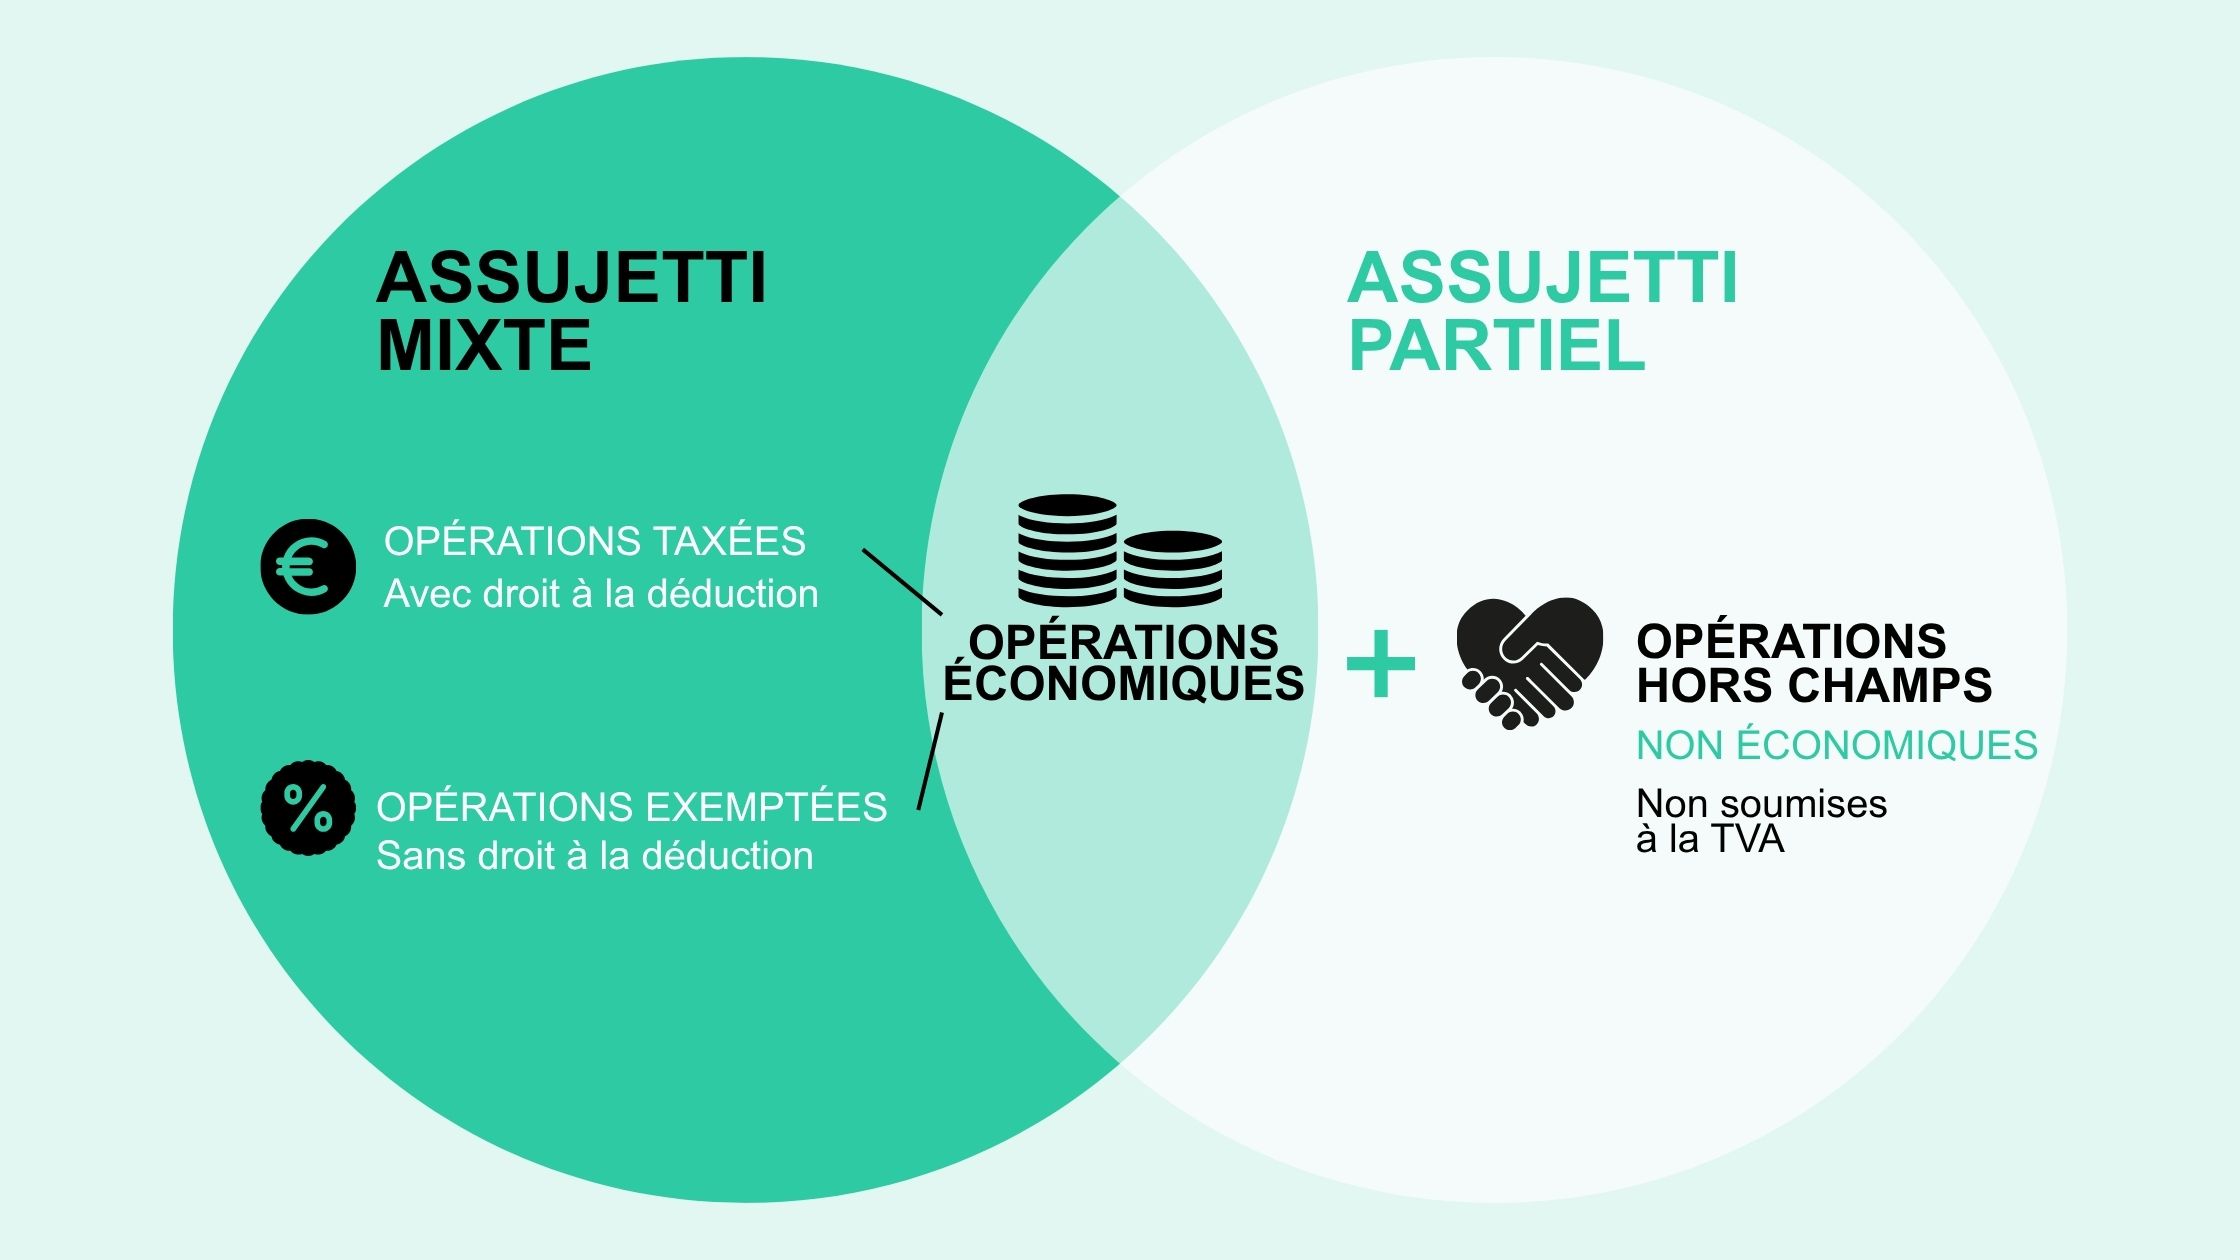
Un assujetti peut également réaliser des opérations exemptées en vertu de l’article 44 du CTVA ou des opérations qui ne rentrent pas dans le champ de la TVA.
Les opérations exemptées se répartissent en certaines opérations de vente ou de location immobilières, en certaines opérations bancaires ou de crédit et, enfin, en des opérations jugées d’intérêt particulièrement important qui regroupent des activités médicales et paramédicales, sociales, culturelles ou pédagogiques, philosophiques ou religieuses. L’assujetti mixte est donc un assujetti qui n’effectue que des opérations économiques au sens du Code de la TVA.
Les opérations « hors champ » sont des opérations réalisées, par exemple, par des personnes qui n’ont pas la qualité d’assujetti ou des opérations gratuites réalisées par des assujettis ou encore les opérations réalisées par l’État, les régions, les communautés, les provinces, les agglomérations, les communes et les établissements publics pour les activités qu’ils exercent en tant qu’autorité publique (par exemple, la délivrance d’une carte d’identité).
Un assujetti partiel est donc un assujetti qui effectue des opérations économiques au sens de la TVA et des opérations non économiques car hors du champ de la TVA.
déduction de la TVA des opérations réalisées par les assujettis mixtes
Le principe de base est l’utilisation de ce qui est appelé un prorata général calculé selon la règle déterminée à l’article 46 du CTVA : au numérateur est repris le montant total des opérations décrites à l’article 45 du CTVA qui permettent la déduction et, au dénominateur, le montant total des opérations effectuées.
Les entreprises effectuant des opérations financières et immobilières accessoires pour la gestion de leur patrimoine ne doivent pas reprendre le montant de ces opérations au dénominateur. Elles doivent toutefois exclure de la TVA déductible la taxe relative aux biens et services utilisés pour la réalisation de ces opérations (exemple : les frais d’entretien et de réparation des immeubles donnés en location en exemption de TVA).
L’assujetti mixte peut également opter pour la déduction de la TVA selon l’affectation réelle des biens et des services [1].
Dans cette configuration, l’assujetti pourra déduire totalement la TVA sur les biens et services destinés essentiellement à l’activité permettant la déduction, ne déduira aucune TVA sur les biens et services utilisés pour l’activité exemptée et déduira partiellement la TVA sur les biens et les services utilisés à la fois pour les activités permettant la déduction et les activités exemptées.
Pour ces biens et services utilisés à la fois pour des opérations exemptées et pour des opérations permettant la déduction, l’assujetti pourra utiliser un ou des proratas spéciaux établis sur des critères objectifs comme l’unité de temps, la surface utilisée, le nombre de pièces réalisées, mais il pourra également utiliser un prorata équivalent au prorata général.
Enfin, afin d’assurer le principe de neutralité, lorsque l’administration constate que l’utilisation du prorata général conduit à une déduction disproportionnée de la TVA, elle peut imposer l’application de l’affectation réelle [2].
déduction de la TVA des opérations réalisées par les assujettis partiels
Un assujetti partiel ne peut pas déduire la TVA en utilisant un prorata général car l’article 46 du CTVA ne s’applique qu’à l’assujetti qui effectue des opérations dans l’exercice de son activité économique, entendue au sens de la TVA.
En d’autres termes, l’article 46 du CTVA ne peut s’appliquer que pour des opérations permettant la déduction de la TVA et d’autres opérations dans le champ de la TVA, mais qui n’en permettent pas la déduction.
Pour un assujetti partiel, c’est exclusivement l’article 45 du CTVA qui peut s’appliquer.
La première opération consiste à exclure la TVA sur les biens et services affectés exclusivement aux opérations hors champ.
Il peut ensuite évidemment déduire intégralement la TVA sur les biens et services qui ne sont relatifs qu’aux opérations permettant la déduction.
Ensuite, l’assujetti peut déduire la TVA sur les biens et services utilisés à la fois pour des opérations hors champ et des opérations permettant la déduction, mais seulement dans la mesure où les frais sont imputables à l’activité économique, comme le prescrit l’article 45 du CTVA. Il est donc nécessaire d’utiliser des clés de répartition.
L’assujetti peut utiliser comme méthode de calcul de la TVA déductible un prorata général par analogie à l’article 46, § 1er, à la condition que l’administration ne s’y oppose pas, mais, en principe, il devra utiliser des proratas spéciaux permettant la plus juste déduction de la TVA en fonction de critères objectifs (temps, unité de production, surfaces, etc.).
L’influence des subsides sur le droit à déduction
Les différents types de subsides
A. Subsides liés au prix
Les subsides liés au prix sont directement liés au prix des biens ou des services fournis par l’assujetti au bénéficiaire final.
On a très souvent affaire à une relation tripartite : l’assujetti qui fournit le service ou délivre le bien, une autorité subsidiante et un tiers bénéficiaire.
Par exemple, une autorité verse un montant déterminé à une ASBL pour exécuter des travaux à moindre coût pour un public défavorisé. Ces subsides entrent dans la base d’imposition à la TVA et influencent le droit à déduction.
B. Subsides de fonctionnement
Les subsides non liés au prix, qu’on appelle subsides de fonctionnement, sont accordés pour soutenir globalement une activité.
Ils ne sont pas soumis à la TVA.
Leur influence sur la déduction varie selon que l’activité financée est taxable, exonérée ou hors champ.
Les subsides liés au prix : méthode d’identification et conséquences
Quels sont les indices pertinents pour qualifier un subside de subside lié au prix ?
Il est préférable de parler d’indices plutôt que de critères.
- Lien direct avec une opération individualisable :
Il est nécessaire de pouvoir identifier un bénéficiaire qui peut être un public cible.
§ Exemples : les jeunes de 12 à 25 ans, les habitants d’Ham-sur-Heure-Nalinnes, les producteurs de pommes de terre, etc.
- Le subside est accordé parce que ces prestations sont fournies à ce bénéficiaire.
- Influence sur le prix payé par le bénéficiaire:
Le subside intervient dans la formation du prix, soit en réduisant le montant payé par le bénéficiaire, soit en le complétant, soit en le remplaçant.
- Condition de prestation:
Le contrat de subvention fait référence au nombre de prestations nécessaires pour justifier l’obtention du subside, à des diminutions de subside si un objectif quantitatif n’est pas atteint.
- Tripartie
- L’assujetti
- Le bénéficiaire
- L’autorité subsidiante
EXEMPLE
Le TEC reçoit un subside de 3 € par usager bénéficiant d’un tarif social de 1 €. Le subside de 3 € est un subside lié au prix.
Conséquences en matière de TVA
Au niveau de la taxation
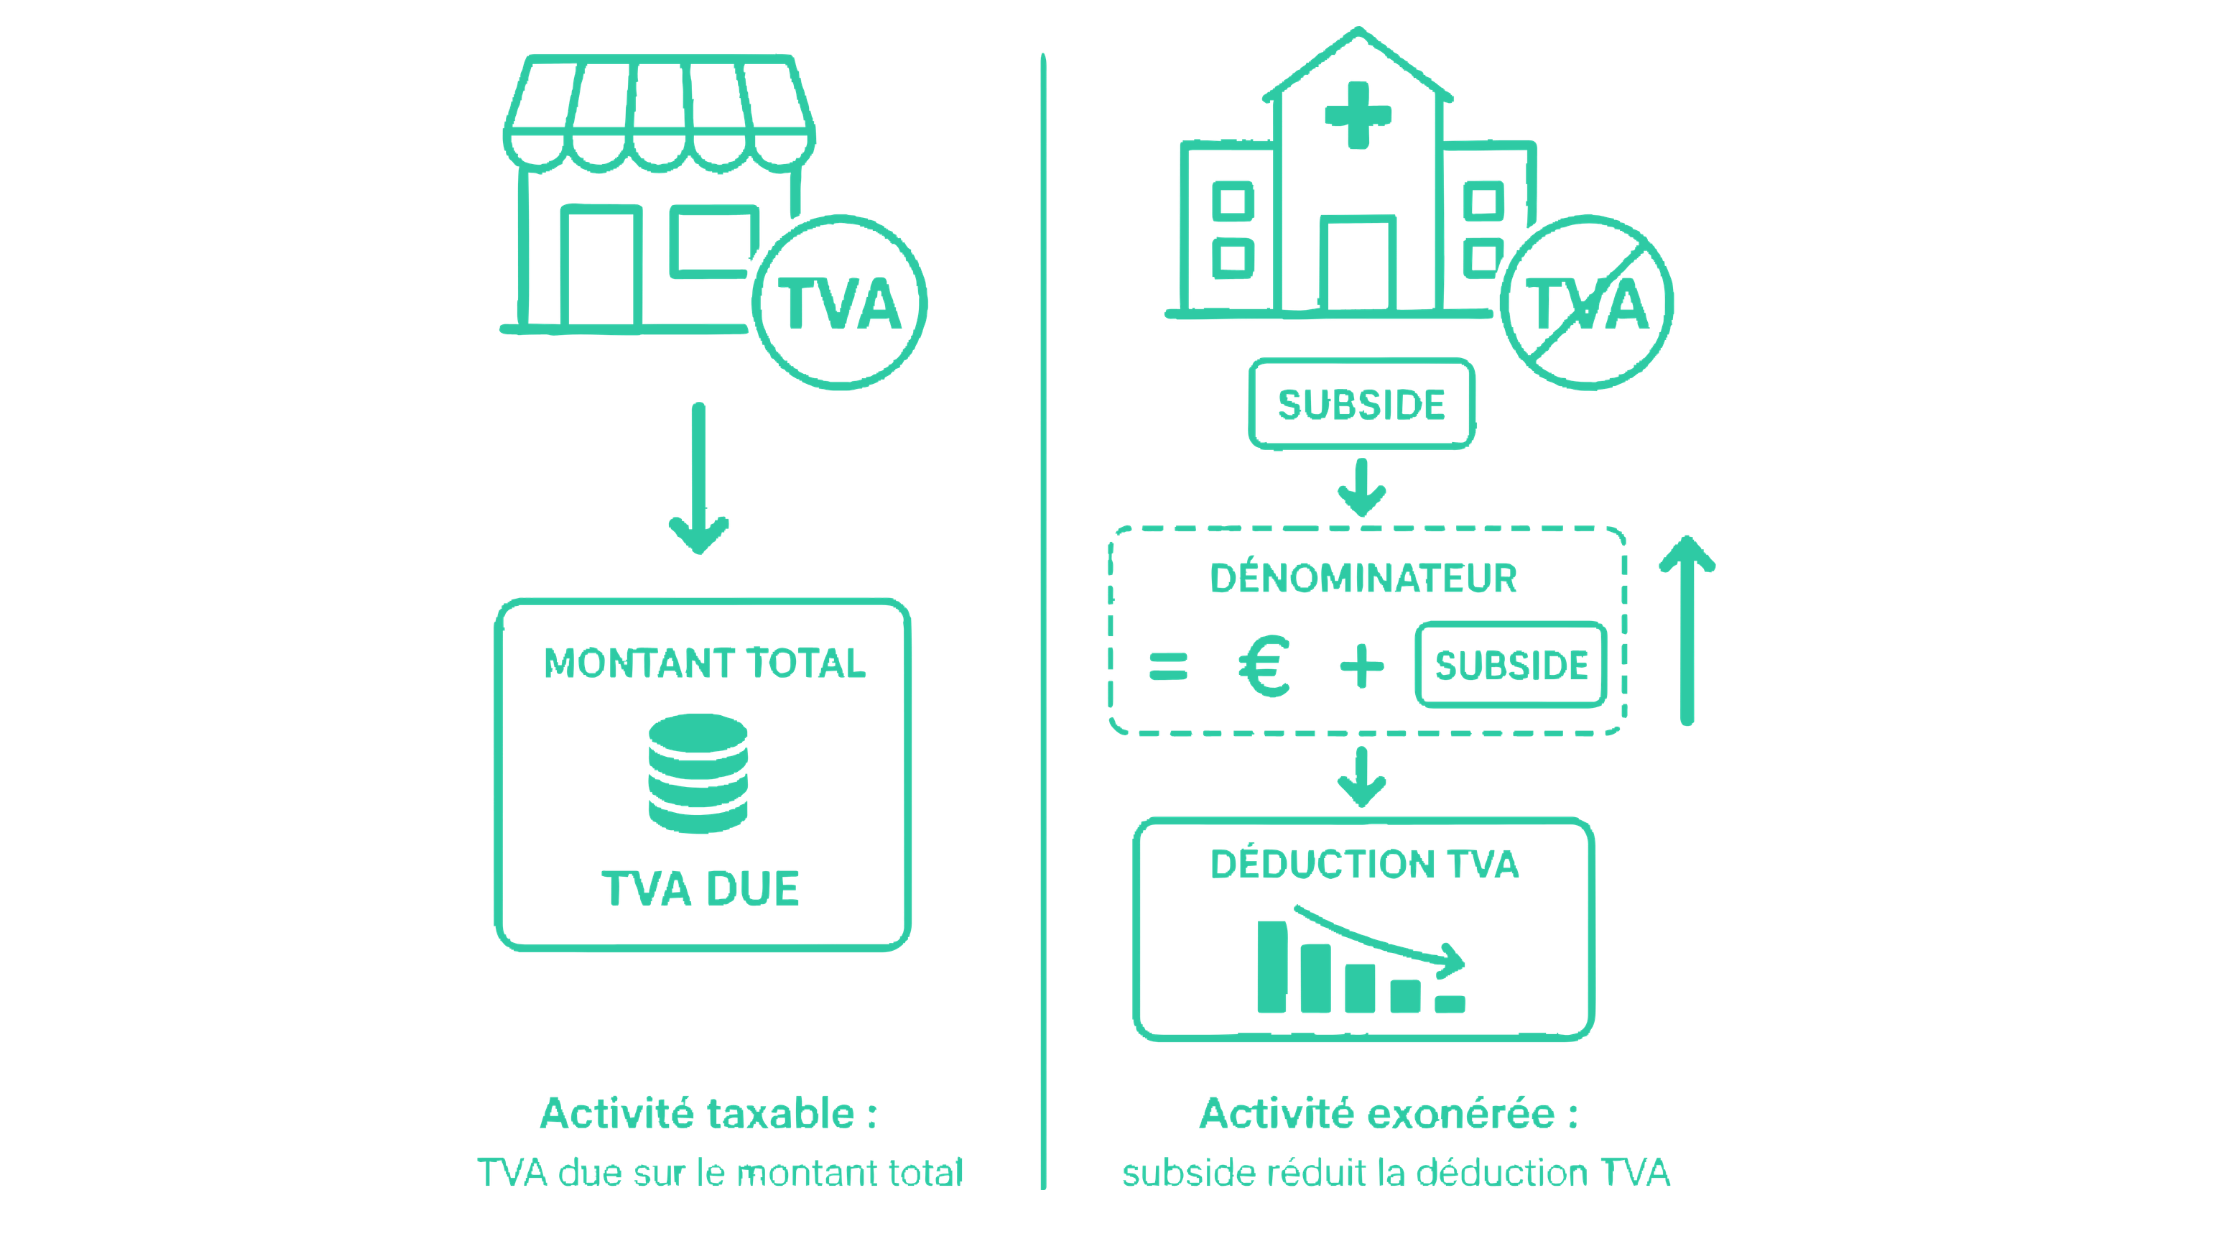
- Si l’activité est taxable:
La TVA est due sur le montant total.
- Si l’activité est exemptée:
Aucune TVA n’est due.
Au niveau de la déduction
- Si l’activité est taxable:
elle ouvre le droit à une déduction de la TVA sur les biens et services utilisés pour son exercice.
- Si l’activité est exonérée:
le subside va augmenter le montant du dénominateur et réduire la déduction de la TVA.
B. Les subsides de fonctionnement : conséquences sur la déduction de la TVA
Règles générales pour les assujettis mixtes
Dans le cas où l’assujetti est un assujetti mixte, les subsides de fonctionnement n’ont pas d’influence sur la déduction de la TVA. Nous avons vu plus haut les règles de déduction de la TVA des assujettis mixtes. Ce sont ces règles qui s’appliqueront aux assujettis mixtes qui perçoivent des subventions.
Conséquences pour les assujettis partiels
Les conséquences liées à la perception de subventions de fonctionnement par des assujettis partiels sont importantes.
En effet, selon l’administration, l’assujetti partiel doit opérer de la manière suivante :
- En ce qui concerne la TVA se rapportant uniquement aux opérations hors champ, aucune TVA n’est déductible ;
- En ce qui concerne la TVA se rapportant uniquement aux opérations permettant la déduction, la TVA est déductible intégralement.
Cela nous parait cohérent.
En ce qui concerne les frais généraux, l’administration impose de tenir compte d’un prorata spécial dont le dénominateur est composé du montant des opérations soumises et du montant des subsides de fonctionnement, ce qui peut entraîner des conséquences très dommageables pour les assujettis.
Critiques de la position administrative
Cette position est difficilement soutenable pour plusieurs raisons.
- Un subside de fonctionnement peut être octroyé à la fois pour une activité soumise et pour une activité hors champ (par exemple, une activité gratuite). Si l’activité soumise est prépondérante, la part de la TVA non déductible sera disproportionnée, ce qui constitue une violation du principe de neutralité de la TVA.
- D’autre part, la sixième directive, en son article 19, § 1er, prévoyait la possibilité d’inclure au dénominateur du prorata de déduction le montant des subsides de fonctionnement, ce dont la Belgique n’a pas fait usage.
- En outre, cette pratique est contraire à la jurisprudence de la CJUE, comme nous le verrons plus loin.
Jurisprudence et positions des cours
Arrêt de la Cour de cassation (19 juin 2014)
La Cour de cassation s’est prononcée dans un arrêt du 19 juin 2014 et a avalisé le prorata de déduction spécial reprenant au dénominateur tant le montant des opérations taxées que le montant des subsides de fonctionnement.
Il faut toutefois bien comprendre que, dans le cas d’espèce, l’association avait reçu un subside pour un parc récréatif dont l’accès était gratuit et l’intégralité du subside concernait cette activité gratuite.
La situation des associations qui exercent des activités gratuites n’est toutefois que rarement celle-là. Le plus souvent, le subside de fonctionnement permet à l’association de développer à la fois des activités payantes et des activités gratuites.
Cas des associations 100 % soumises à la TVA
Notons que, en revanche, si une association n’exerce que des activités soumises à la TVA, il ne pourrait être question d’incorporer au dénominateur les subsides de fonctionnement. Dans un arrêt du 6 octobre 2005, l’Espagne a ainsi été condamnée en raison d’une législation qui prévoyait une règle particulière limitant la déductibilité de la TVA à l’égard d’assujettis n’effectuant que des opérations taxées, sur l’achat de biens ou de services financés au moyen de subventions de fonctionnement.
Activités gratuites liées à des activités taxées
D’autre part, il ne pourrait être question de limiter la déductibilité d’activités gratuites si celles-ci sont en lien avec une activité taxée, de sorte qu’elles entretiennent un lien direct et immédiat avec l’ensemble de l’activité économique de l’assujetti (CJUE, arrêt du 22 octobre 2015, SVEDA). Dans le cas d’espèce, l’activité gratuite était la mise à disposition d’un parcours récréatif que l’on pouvait considérer comme un moyen d’attirer la clientèle afin de lui fournir des biens et des services payants.
L’arrêt BNT (CJUE, 16 septembre 2021)
Contexte et position de la BNT
Pour en revenir aux assujettis exerçant à la fois des activités soumises à la TVA et des opérations hors champ, un arrêt de la Cour de justice de l’Union européenne du 16 septembre 2021 (arrêt BNT) est particulièrement éclairant.
La BNT est un fournisseur public national de services de médias audiovisuels pour lesquels elle ne perçoit aucune rémunération des téléspectateurs. Cette activité est financée par une subvention provenant du budget de l’État. Son activité est également financée par des revenus propres provenant de publicité et de sponsoring.
Elle considérait que l’activité de diffusion d’émissions était, non pas une activité exonérée, mais une activité hors du champ d’application de la TVA.
La BNT déduisait intégralement la TVA en amont pour les achats effectués aux fins de ses activités soumises à la TVA et déduisait partiellement la TVA sur ses achats utilisés à la fois pour les activités soumises et pour les activités hors champ.
Principes clés de la Cour
La Cour relève d’abord que le droit de déduire la TVA sur les biens et services reçus en amont est un droit fondamental lié au principe même de la TVA.
Pour pouvoir bénéficier du droit à déduction, il importe que :
- Le contribuable soit un assujetti,
- Les biens et services dont on revendique la déduction de TVA soient utilisés pour des opérations taxées,
- Ces biens ou services soient fournis ou livrés par un assujetti.
Si, en revanche, les biens et services sont en lien avec des opérations exonérées ou hors champ, il ne saurait être question d’une déduction quelconque.
La Cour ajoute que c’est l’utilisation des biens et services qui détermine le droit à la déduction, et en aucun cas le mode de financement. Que les revenus soient acquis par des revenus issus d’activités économiques ou par des subventions n’est pas pertinent (point 52 de l’arrêt).
Le point 54 est particulièrement intéressant, car il remet en cause la possibilité de tenir compte des dépenses hors champ dans le calcul du prorata.
En ce qui concerne la méthode et les critères de ventilation des montants de TVA déductible entre l’activité économique et l’activité non économique, il revient aux États de prévoir un mode de calcul reflétant objectivement la part d’imputation réelle revenant à chacune de ces deux activités, de telle sorte que la déduction ne s’opère que pour la partie de la TVA afférente aux opérations ouvrant droit à déduction. Pour ce faire, toute clé appropriée peut être utilisée par les États, pourvu que le principe de proportionnalité soit respecté.rvé tel quel.
Clés de répartition proposées par les experts
Pour en finir quant à cette problématique, nous ne pouvons qu’approuver deux articles, le premier d’Yves BERNAERTS, professeur à l’EPHEC, et le second de Stefan RUYSSCHAERT, professeur à la faculté des Sciences économiques de l’Université de Gand et à la Fiscale Hogeschool, qui rappellent que la manière de déterminer la clé de répartition pour les biens et services utilisés à la fois pour les activités soumises et les activités hors champ est la suivante :
- Soit une clé de répartition selon la nature de l’investissement ;
- Soit une clé de répartition selon la nature de l’opération ;
- Soit toute autre clé appropriée.
Les deux premières ne sont pas obligatoires.
Il faut évidemment que le résultat obtenu reflète la part d’utilisation des biens et des services dans chacune des activités.
Article 46, § 2 CTVA.
Article 46, § 2, al. 5.
Remarque : Une vérification juridique pourrait être utile pour certains passages, notamment la lecture du point 54 de l’arrêt BNT, mais le fond du texte est conservé tel quel.
Qui veut voyager loin ménage sa monture
Économisez-vous du temps et des risques inutiles en confiant la gestion de votre TVA à des experts. Chez Talents House, nous accompagnons les PME et professionnels, notamment les médecins, dans la maîtrise des règles de déduction selon le statut d’assujetti et l’impact des subsides. Notre expertise en comptabilité, fiscalité et droit vous permet d’appliquer les bonnes pratiques, de respecter la jurisprudence européenne, et d’optimiser vos droits à déduction de TVA. Faites confiance à notre équipe locale à Charleroi, engagée à soutenir votre croissance durable et sécuriser votre gestion fiscale.
Découvrez d'autres articles

Libérez votre talent grâce à notre accompagnement
★★★★★ 4.9 | 36 avis Google